Domain komplexometrie.de kaufen?
Wir ziehen mit dem Projekt
komplexometrie.de um.
Sind Sie am Kauf der Domain
komplexometrie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain komplexometrie.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
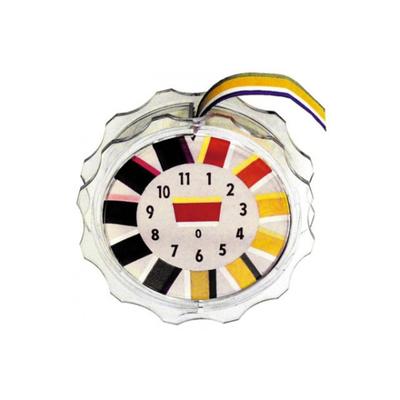
Indikator-PapierIndikator-Papier - Sicherheit nach der chemischen Leitungsreinigung! - Indikator-Papier für PH-Wert-Test, PH 0-14 - Lieferung erfolgt mit Bedienungsanleitung Praktische Roll-Dose mit 6 Meter Indikatorpapier zur Bestimmung von sauren oder basischen...25,99 €*Versand: 5,94 €Sichere Weiterleitung zum Anbieter


-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **


Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
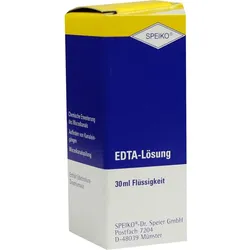
Edta-Lösung 30 MLProdukteigenschaften: EDTA-Lösung, 30 ml Zur Auffindung von Wurzelkanaleingängen. Auffindung von Wurzelkanaleingängen. Chemische Erweiterung des Wurzelkanals. Entfernung der Schmierschicht (smear layer). Entfernung von Kalkansammlungen auf empfindlichen Instrumenten. Um Pulpenreste, nekrotisches Gewebe und Dentinrückstände zu beseitigen, kann abwechselnd mit Hypochlorit-SPEIKO 3% oder 5,25% gespült werden. Die Entnahme von EDTA-Lösung kann mit dem beigelegten SPEIKO Easy Quick-Entnahmesystem erfolgen. Anwendbar mit SPEIKO Easy Quick. Gegenanzeigen: bei Überempfindlichkeit gegenüber Edetinsäure/Natriumedetat bei weit offenem Foramen apicale Nebenwirkungen/Wechselwirkungen: Bei bestimmungsgemäßem Gebrauch keine bekannt. Wenn das Material über den Apex gelangt, ist mit Reizungen des periapikalen Gewebes zu rechnen. Zu lange Einwirkzeiten von SPEIKO EDTA-Lösung führen zur Erweichung des Wurzeldentins. Dosierung, Art und Dauer der Anwendung: Auffinden von Wurzelkanaleingängen: Bei schwer auffindbaren Wurzelkanaleingängen kann SPEIKO EDTA-Lösung in die Kavität eingetropft werden. Nach wenigen Minuten werden die Wurzelkanaleingänge sichtbar. Erweiterung von Wurzelkanälen: Zur Aufbereitung und Erweiterung von Wurzelkanälen wird die Lösung mittels Pipette oder geeigneter Spülkanüle in den Wurzelkanal appliziert. Dieses sollte während der gesamten Wurzelkanalaufbereitung wiederholt durchgeführt werden. Entfernung der Schmierschicht (smear layer): Zur Entfernung der Schmierschicht (smear layer) ist im aufbereiteten Wurzelkanal eine großvolumige Spülung mit SPEIKO EDTA-Lösung notwendig. Um Pulpenreste, nekrotisches Gewebe und Dentinrückstände zu beseitigen, kann abwechselnd mit Hypochlorit-SPEIKO 3% oder 5,25% gespült werden. Nach Beendigung der Wurzelkanalaufbereitung sollte die SPEIKO EDTA-Lösung vollständig durch Spülen mit Hypochlorit-SPEIKO 3% oder 5,25% oder einer CHX-Lösung entfernt werden. Die Trocknung des Wurzelkanals sollte dann mit sterilen Papierspitzen erfolgen. Die Entnahme von SPEIKO EDTA-Lösung kann mit dem beigelegten SPEIKO Easy Quick-Entnahmesystem erfolgen. Zur Applizierung liegen jeder Packung SPEIKO EDTA-Lösung zudem zwei SPEIKO Easy Endo Tips (normal und lang) bei. Gebrauchsanweisung dazu auf www.speiko.de unter SPEIKO Easy Endo Tips. Hinweise: SPEIKO EDTA-Lösung darf nach Ablauf des Verfallsdatums nicht mehr verwendet werden. Der Kontakt von SPEIKO EDTA-Lösung mit Haut, Schleimhaut und Augen ist zu vermeiden. Lagerung bei Raumtemperatur. Zusammensetzung: Enthält 17% Natriumedetat, gereinigtes Wasser. Quelle: www.speiko.de Stand: 12/202458,42 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
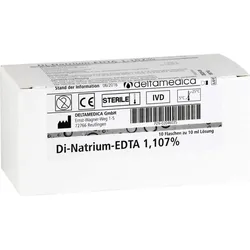
Di Natrium Edta Lsg 1.107% 100 MLWichtige Hinweise (Pflichtangaben): Di-Natrium-EDTA 1,107%, Lösung. Anwendungsgebiete: zur Gerinnungshemmung in der hämatologischen Diagnostik. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Di-Natrium-EDTA 1,107%, Lösung Anwendungsgebiete: Zur Gerinnungshemmung in der hämatologischen Diagnostik. Nicht für Injektionszwecke. Dosierung: Zur Gerinnungshemmung wird eine Konzentration von 0,1% Edetinsäure-Dinatriumsalz angewendet. Hierfür 1 ml Di-Natrium-EDTA 1,107% mit 9 ml Blut versetzen. Zusammensetzung: Edetinsäure, Dinatriumsalz 1,107 g, Natriumchlorid 0,70 g, Wasser für Injektionszwecke zu 100,0 ml. Hinweise: Nur klare Lösungen in unversehrten Behältnissen verwenden. Lösung nach Ablauf des Verfalldatums nicht mehr anwenden. Die Sterilität ist nur unmittelbar nach Anbruch gewährleistet, Restmengen verwerfen. Aufbewahrung zwischen 5°C und 25°C. Packungsgröße: 10 Flaschen zu 10 ml Lösung. Pharmazeutischer Unternehmer und Hersteller: Deltamedica GmbH Ernst Wagner Weg 1 - 5 72766 Reutlingen Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juni 2016. Quelle: Angaben der Verpackung Stand: 11/2018367,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Indikator-PapierIndikator-Papier - Sicherheit nach der chemischen Leitungsreinigung! - Indikator-Papier für PH-Wert-Test, PH 0-14 - Lieferung erfolgt mit Bedienungsanleitung Praktische Roll-Dose mit 6 Meter Indikatorpapier zur Bestimmung von sauren oder basischen...25,99 €*Versand: 5,94 €Sichere Weiterleitung zum Anbieter
-
Fettsäure-Analyse Selbsttest NorsanAnwendungsgebiet von Fettsäure-Analyse Selbsttest NorsanMit dem Fettsäure-Analyse Selbsttest Norsan können Sie bequem von Zuhause Ihre Fettsäurewerte bestimmen lassen. Gemessen wird das Omega-6/3-Verhältnis, der Omega3-Index sowie 26 Fettsäuren. Die Auswertung Ihres Blutes wird von einem unabhängigen Labor durchgeführt. Der individuelle Bedarf an Omega 3 lässt sich mithilfe des Selbsttests zur Analyse des Fettsäure- und Omega-Profils (NORSAN Analyse) belegen. Mit einigen Tropfen Blut aus der Fingerbeere wird Ihr Fettsäure-Profil analysiert und Sie erhalten unter anderem Informationen zu: Omega-3 Index: Gibt den Anteil der marinen Omega-3-Fettsäuren EPA und DHA im Verhältnis zu den gesamten Fettsäuren an. NORSAN empfiehlt einen Anteil von über 8 %. Omega 6/3-Verhältnis: Weist auf das Verhältnis zwischen Omega-6 und Omega-3-Fettsäuren hin, die bei der Entzündungsbildung und -hemmung entscheidend mitwirken. Ein zu hohes Omega-6/3 Verhältnis (Omega-3-Ratio) führt zu einem unerwünscht hohen Entzündungsniveau im Körper. Transfett-Anteil: Transfette sind Fettstoffe, die nicht natürlich in den Körper gehören. Transfette schaden den Zellen. Der Transfett-Anteil sollte niedrig sein. Es wird empfohlen, dass die industriellen Transfette weniger als 0,50 % der gesamten Fettsäuren ausmachen sollen. Wirkstoffe / Inhaltsstoffe / ZutatenIm Lieferumfang enthalten:- Bestellanforderung für die Blutanalyse - Blutentnahmeset mit Nadel- Folienbeutel- Test-Papier zum Auftrag des entnommenen Blutes und frankierten Rücksendeumschlag - Anleitung zur Blutentnahme und Anforderung des Analyseergebnisses - Auswertung durch ein unabhängiges Labor - Anschließend Befund mit ErnährungsempfehlungGegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. Fettsäure-Analyse Selbsttest Norsan können in Ihrer Versandapotheke www.juvalis.de er70,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.