Domain komplexometrie.de kaufen?
Wir ziehen mit dem Projekt
komplexometrie.de um.
Sind Sie am Kauf der Domain
komplexometrie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain komplexometrie.de kaufen?
Was ist eine Komplexometrie-Titration?
Die Komplexometrie-Titration ist eine analytische Methode, bei der ein Komplexierungsmittel (Komplexbildner) verwendet wird, um eine Reaktion mit dem zu bestimmenden Analyten einzugehen. Durch Zugabe eines Indikators kann der Punkt erreicht werden, an dem alle Analytmoleküle komplexiert sind, was zu einer Farbänderung führt und den Endpunkt der Titration markiert. Diese Methode wird häufig zur Bestimmung von Metallionen in Lösungen verwendet. **
Welcher Indikator wird bei einer Titration verwendet?
Bei einer Titration wird in der Regel ein pH-Indikator verwendet, um den Punkt der Neutralisation zu bestimmen. Der pH-Indikator ändert seine Farbe abhängig vom pH-Wert der Lösung und ermöglicht es so, den Punkt der Äquivalenz zu erkennen. **
Ähnliche Suchbegriffe für Arbeitnehmer
Top-Angebote
Produkte zum Begriff Arbeitnehmer:
-
Edta-Lösung 30 MLProdukteigenschaften: EDTA-Lösung, 30 ml Zur Auffindung von Wurzelkanaleingängen. Auffindung von Wurzelkanaleingängen. Chemische Erweiterung des Wurzelkanals. Entfernung der Schmierschicht (smear layer). Entfernung von Kalkansammlungen auf empfindlichen Instrumenten. Um Pulpenreste, nekrotisches Gewebe und Dentinrückstände zu beseitigen, kann abwechselnd mit Hypochlorit-SPEIKO 3% oder 5,25% gespült werden. Die Entnahme von EDTA-Lösung kann mit dem beigelegten SPEIKO Easy Quick-Entnahmesystem erfolgen. Anwendbar mit SPEIKO Easy Quick. Gegenanzeigen: bei Überempfindlichkeit gegenüber Edetinsäure/Natriumedetat bei weit offenem Foramen apicale Nebenwirkungen/Wechselwirkungen: Bei bestimmungsgemäßem Gebrauch keine bekannt. Wenn das Material über den Apex gelangt, ist mit Reizungen des periapikalen Gewebes zu rechnen. Zu lange Einwirkzeiten von SPEIKO EDTA-Lösung führen zur Erweichung des Wurzeldentins. Dosierung, Art und Dauer der Anwendung: Auffinden von Wurzelkanaleingängen: Bei schwer auffindbaren Wurzelkanaleingängen kann SPEIKO EDTA-Lösung in die Kavität eingetropft werden. Nach wenigen Minuten werden die Wurzelkanaleingänge sichtbar. Erweiterung von Wurzelkanälen: Zur Aufbereitung und Erweiterung von Wurzelkanälen wird die Lösung mittels Pipette oder geeigneter Spülkanüle in den Wurzelkanal appliziert. Dieses sollte während der gesamten Wurzelkanalaufbereitung wiederholt durchgeführt werden. Entfernung der Schmierschicht (smear layer): Zur Entfernung der Schmierschicht (smear layer) ist im aufbereiteten Wurzelkanal eine großvolumige Spülung mit SPEIKO EDTA-Lösung notwendig. Um Pulpenreste, nekrotisches Gewebe und Dentinrückstände zu beseitigen, kann abwechselnd mit Hypochlorit-SPEIKO 3% oder 5,25% gespült werden. Nach Beendigung der Wurzelkanalaufbereitung sollte die SPEIKO EDTA-Lösung vollständig durch Spülen mit Hypochlorit-SPEIKO 3% oder 5,25% oder einer CHX-Lösung entfernt werden. Die Trocknung des Wurzelkanals sollte dann mit sterilen Papierspitzen erfolgen. Die Entnahme von SPEIKO EDTA-Lösung kann mit dem beigelegten SPEIKO Easy Quick-Entnahmesystem erfolgen. Zur Applizierung liegen jeder Packung SPEIKO EDTA-Lösung zudem zwei SPEIKO Easy Endo Tips (normal und lang) bei. Gebrauchsanweisung dazu auf www.speiko.de unter SPEIKO Easy Endo Tips. Hinweise: SPEIKO EDTA-Lösung darf nach Ablauf des Verfallsdatums nicht mehr verwendet werden. Der Kontakt von SPEIKO EDTA-Lösung mit Haut, Schleimhaut und Augen ist zu vermeiden. Lagerung bei Raumtemperatur. Zusammensetzung: Enthält 17% Natriumedetat, gereinigtes Wasser. Quelle: www.speiko.de Stand: 12/202459,18 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
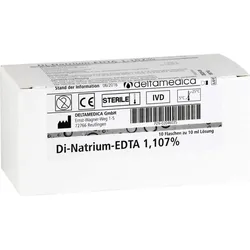
Di Natrium Edta Lsg 1.107% 100 MLWichtige Hinweise (Pflichtangaben): Di-Natrium-EDTA 1,107%, Lösung. Anwendungsgebiete: zur Gerinnungshemmung in der hämatologischen Diagnostik. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Di-Natrium-EDTA 1,107%, Lösung Anwendungsgebiete: Zur Gerinnungshemmung in der hämatologischen Diagnostik. Nicht für Injektionszwecke. Dosierung: Zur Gerinnungshemmung wird eine Konzentration von 0,1% Edetinsäure-Dinatriumsalz angewendet. Hierfür 1 ml Di-Natrium-EDTA 1,107% mit 9 ml Blut versetzen. Zusammensetzung: Edetinsäure, Dinatriumsalz 1,107 g, Natriumchlorid 0,70 g, Wasser für Injektionszwecke zu 100,0 ml. Hinweise: Nur klare Lösungen in unversehrten Behältnissen verwenden. Lösung nach Ablauf des Verfalldatums nicht mehr anwenden. Die Sterilität ist nur unmittelbar nach Anbruch gewährleistet, Restmengen verwerfen. Aufbewahrung zwischen 5°C und 25°C. Packungsgröße: 10 Flaschen zu 10 ml Lösung. Pharmazeutischer Unternehmer und Hersteller: Deltamedica GmbH Ernst Wagner Weg 1 - 5 72766 Reutlingen Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juni 2016. Quelle: Angaben der Verpackung Stand: 11/2018367,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist ein Indikator für eine Titration?
Ein Indikator für eine Titration ist eine Substanz, die eine Farbänderung zeigt, um den Punkt der Neutralisation oder das Ende der Reaktion zwischen der zu titrierenden Substanz und der Titrationslösung anzuzeigen. Indikatoren können saure oder basische Eigenschaften haben und werden entsprechend der Art der Titration ausgewählt. **
-
Wie wählt man den richtigen Indikator bei der Titration aus?
Bei der Auswahl eines Indikators für eine Titration ist es wichtig, den pH-Bereich zu berücksichtigen, in dem der Äquivalenzpunkt liegt. Der Indikator sollte einen Farbwechsel in der Nähe des Äquivalenzpunkts zeigen. Es ist auch wichtig, den Indikator zu wählen, der am besten mit der Art der Titration und den zu analysierenden Substanzen kompatibel ist. **
-
Sind Fsjler Arbeitnehmer?
Ja, FSJler sind Arbeitnehmer, da sie im Rahmen ihres Freiwilligendienstes eine bestimmte Tätigkeit ausüben und dafür eine Vergütung erhalten. Sie sind in der Regel sozialversicherungspflichtig und haben Anspruch auf bestimmte Rechte und Pflichten, die auch für andere Arbeitnehmer gelten. Allerdings gibt es einige Unterschiede zu regulären Arbeitnehmern, zum Beispiel in Bezug auf die Arbeitszeitregelungen oder den Kündigungsschutz. Trotzdem sind FSJler rechtlich gesehen als Arbeitnehmer anzusehen. **
-
Sind Führungskräfte Arbeitnehmer?
Sind Führungskräfte Arbeitnehmer? Diese Frage kann unterschiedlich beantwortet werden, da Führungskräfte in der Regel eine leitende Position im Unternehmen innehaben und oft auch Entscheidungen treffen, die das Unternehmen maßgeblich beeinflussen. Dennoch sind Führungskräfte in den meisten Fällen auch Angestellte des Unternehmens und unterliegen somit den arbeitsrechtlichen Bestimmungen. Obwohl Führungskräfte oft ein höheres Gehalt und mehr Verantwortung haben als andere Mitarbeiter, sind sie dennoch Teil der Belegschaft und erhalten in der Regel ein festes Gehalt oder eine Vergütung. Letztendlich hängt die Einordnung als Arbeitnehmer oder nicht davon ab, wie die jeweiligen Gesetze und Regelungen in einem bestimmten Land oder Unternehmen definiert sind. **

Wann Arbeitnehmer Pauschbetrag?
Wann Arbeitnehmer Pauschbetrag? Der Pauschbetrag für Arbeitnehmer wird in der Regel automatisch vom Arbeitgeber berücksichtigt und in der Lohnabrechnung eingetragen. Er dient dazu, Werbungskosten abzudecken, die Arbeitnehmer im Rahmen ihrer beruflichen Tätigkeit entstehen. Der Pauschbetrag beträgt für das Jahr 2021 1.000 Euro und kann unter bestimmten Voraussetzungen auch höher sein. Arbeitnehmer müssen keine Belege für ihre Werbungskosten vorlegen, solange sie den Pauschbetrag in Anspruch nehmen. Es lohnt sich jedoch, zu prüfen, ob sich die individuellen Werbungskosten nicht doch höher belaufen und eine Steuererklärung eingereicht werden sollte. **
Sind honorarkräfte Arbeitnehmer?
Die Frage, ob Honorarkräfte als Arbeitnehmer gelten, hängt von verschiedenen Faktoren ab. Im Allgemeinen sind Honorarkräfte selbstständige Auftragnehmer, die ihre Dienstleistungen gegen Honorar anbieten. Sie haben in der Regel mehr Freiheit bei der Gestaltung ihrer Arbeitszeit und -weise im Vergleich zu fest angestellten Arbeitnehmern. Allerdings kann es vorkommen, dass Honorarkräfte aufgrund bestimmter Kriterien wie Weisungsgebundenheit oder Eingliederung in die Arbeitsorganisation als arbeitnehmerähnlich eingestuft werden. Letztendlich ist die genaue rechtliche Einordnung von Honorarkräften als Arbeitnehmer von den individuellen Umständen des Arbeitsverhältnisses abhängig. **
Top-Angebote
Produkte zum Begriff Arbeitnehmer:
-
RNK Arbeitsvertrag 502, A4, gewerbliche Arbeitnehmer, 2 SeitenMerkmale: Ausführung: gewerbliche Arbeitnehmer weitere Produktinformationen: Format: A4 Blattanzahl: 2 Blatt Made in Germany sonstiges: für gewerbliche Arbeitnehmer, befristete oder unbefristete Beschäftigung möglich, Probezeitvereinbarung, Beschäftigung tariflich oder außertariflich möglich, mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe, Ausschluss der Lohnfortzahlung bei erkranktem Kind, entspricht den aktuellen gesetzlichen Bestimmungen19,54 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Formularvordruck »Arbeitsvertrag gewerbl. Arbeitnehmer« blau, 21x29.7 cmFormularvordruck »Arbeitsvertrag gewerbl. Arbeitnehmer«, Anwendungsbereich: Vordrucke, diverse, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Kopfleimung, Papierformat: A4, Anzahl der Blätter: 3 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: für kaufmännische Arbeitnehmer, auf dem aktuellen Stand der Rechtssprechung, Flächenmasse des Papiers: Blatt 1: 60g/m2, Blatt 2: 55 g/m2, Breite: 210 mm, Farbe der Durchschläge: blau, Farbe des Papiers: blau, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Arbeitsvertrag & Berichtsheft15,17 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Edta-Lösung 30 MLProdukteigenschaften: EDTA-Lösung, 30 ml Zur Auffindung von Wurzelkanaleingängen. Auffindung von Wurzelkanaleingängen. Chemische Erweiterung des Wurzelkanals. Entfernung der Schmierschicht (smear layer). Entfernung von Kalkansammlungen auf empfindlichen Instrumenten. Um Pulpenreste, nekrotisches Gewebe und Dentinrückstände zu beseitigen, kann abwechselnd mit Hypochlorit-SPEIKO 3% oder 5,25% gespült werden. Die Entnahme von EDTA-Lösung kann mit dem beigelegten SPEIKO Easy Quick-Entnahmesystem erfolgen. Anwendbar mit SPEIKO Easy Quick. Gegenanzeigen: bei Überempfindlichkeit gegenüber Edetinsäure/Natriumedetat bei weit offenem Foramen apicale Nebenwirkungen/Wechselwirkungen: Bei bestimmungsgemäßem Gebrauch keine bekannt. Wenn das Material über den Apex gelangt, ist mit Reizungen des periapikalen Gewebes zu rechnen. Zu lange Einwirkzeiten von SPEIKO EDTA-Lösung führen zur Erweichung des Wurzeldentins. Dosierung, Art und Dauer der Anwendung: Auffinden von Wurzelkanaleingängen: Bei schwer auffindbaren Wurzelkanaleingängen kann SPEIKO EDTA-Lösung in die Kavität eingetropft werden. Nach wenigen Minuten werden die Wurzelkanaleingänge sichtbar. Erweiterung von Wurzelkanälen: Zur Aufbereitung und Erweiterung von Wurzelkanälen wird die Lösung mittels Pipette oder geeigneter Spülkanüle in den Wurzelkanal appliziert. Dieses sollte während der gesamten Wurzelkanalaufbereitung wiederholt durchgeführt werden. Entfernung der Schmierschicht (smear layer): Zur Entfernung der Schmierschicht (smear layer) ist im aufbereiteten Wurzelkanal eine großvolumige Spülung mit SPEIKO EDTA-Lösung notwendig. Um Pulpenreste, nekrotisches Gewebe und Dentinrückstände zu beseitigen, kann abwechselnd mit Hypochlorit-SPEIKO 3% oder 5,25% gespült werden. Nach Beendigung der Wurzelkanalaufbereitung sollte die SPEIKO EDTA-Lösung vollständig durch Spülen mit Hypochlorit-SPEIKO 3% oder 5,25% oder einer CHX-Lösung entfernt werden. Die Trocknung des Wurzelkanals sollte dann mit sterilen Papierspitzen erfolgen. Die Entnahme von SPEIKO EDTA-Lösung kann mit dem beigelegten SPEIKO Easy Quick-Entnahmesystem erfolgen. Zur Applizierung liegen jeder Packung SPEIKO EDTA-Lösung zudem zwei SPEIKO Easy Endo Tips (normal und lang) bei. Gebrauchsanweisung dazu auf www.speiko.de unter SPEIKO Easy Endo Tips. Hinweise: SPEIKO EDTA-Lösung darf nach Ablauf des Verfallsdatums nicht mehr verwendet werden. Der Kontakt von SPEIKO EDTA-Lösung mit Haut, Schleimhaut und Augen ist zu vermeiden. Lagerung bei Raumtemperatur. Zusammensetzung: Enthält 17% Natriumedetat, gereinigtes Wasser. Quelle: www.speiko.de Stand: 12/202459,18 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Komplexometrie-Titration?
Die Komplexometrie-Titration ist eine analytische Methode, bei der ein Komplexierungsmittel (Komplexbildner) verwendet wird, um eine Reaktion mit dem zu bestimmenden Analyten einzugehen. Durch Zugabe eines Indikators kann der Punkt erreicht werden, an dem alle Analytmoleküle komplexiert sind, was zu einer Farbänderung führt und den Endpunkt der Titration markiert. Diese Methode wird häufig zur Bestimmung von Metallionen in Lösungen verwendet. **
-
Welcher Indikator wird bei einer Titration verwendet?
Bei einer Titration wird in der Regel ein pH-Indikator verwendet, um den Punkt der Neutralisation zu bestimmen. Der pH-Indikator ändert seine Farbe abhängig vom pH-Wert der Lösung und ermöglicht es so, den Punkt der Äquivalenz zu erkennen. **
-
Was ist ein Indikator für eine Titration?
Ein Indikator für eine Titration ist eine Substanz, die eine Farbänderung zeigt, um den Punkt der Neutralisation oder das Ende der Reaktion zwischen der zu titrierenden Substanz und der Titrationslösung anzuzeigen. Indikatoren können saure oder basische Eigenschaften haben und werden entsprechend der Art der Titration ausgewählt. **
-
Wie wählt man den richtigen Indikator bei der Titration aus?
Bei der Auswahl eines Indikators für eine Titration ist es wichtig, den pH-Bereich zu berücksichtigen, in dem der Äquivalenzpunkt liegt. Der Indikator sollte einen Farbwechsel in der Nähe des Äquivalenzpunkts zeigen. Es ist auch wichtig, den Indikator zu wählen, der am besten mit der Art der Titration und den zu analysierenden Substanzen kompatibel ist. **
Ähnliche Suchbegriffe für Arbeitnehmer
-
Di Natrium Edta Lsg 1.107% 100 MLWichtige Hinweise (Pflichtangaben): Di-Natrium-EDTA 1,107%, Lösung. Anwendungsgebiete: zur Gerinnungshemmung in der hämatologischen Diagnostik. Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER Di-Natrium-EDTA 1,107%, Lösung Anwendungsgebiete: Zur Gerinnungshemmung in der hämatologischen Diagnostik. Nicht für Injektionszwecke. Dosierung: Zur Gerinnungshemmung wird eine Konzentration von 0,1% Edetinsäure-Dinatriumsalz angewendet. Hierfür 1 ml Di-Natrium-EDTA 1,107% mit 9 ml Blut versetzen. Zusammensetzung: Edetinsäure, Dinatriumsalz 1,107 g, Natriumchlorid 0,70 g, Wasser für Injektionszwecke zu 100,0 ml. Hinweise: Nur klare Lösungen in unversehrten Behältnissen verwenden. Lösung nach Ablauf des Verfalldatums nicht mehr anwenden. Die Sterilität ist nur unmittelbar nach Anbruch gewährleistet, Restmengen verwerfen. Aufbewahrung zwischen 5°C und 25°C. Packungsgröße: 10 Flaschen zu 10 ml Lösung. Pharmazeutischer Unternehmer und Hersteller: Deltamedica GmbH Ernst Wagner Weg 1 - 5 72766 Reutlingen Diese Gebrauchsinformation wurde zuletzt überarbeitet im Juni 2016. Quelle: Angaben der Verpackung Stand: 11/2018367,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Fsjler Arbeitnehmer?
Ja, FSJler sind Arbeitnehmer, da sie im Rahmen ihres Freiwilligendienstes eine bestimmte Tätigkeit ausüben und dafür eine Vergütung erhalten. Sie sind in der Regel sozialversicherungspflichtig und haben Anspruch auf bestimmte Rechte und Pflichten, die auch für andere Arbeitnehmer gelten. Allerdings gibt es einige Unterschiede zu regulären Arbeitnehmern, zum Beispiel in Bezug auf die Arbeitszeitregelungen oder den Kündigungsschutz. Trotzdem sind FSJler rechtlich gesehen als Arbeitnehmer anzusehen. **
-
Sind Führungskräfte Arbeitnehmer?
Sind Führungskräfte Arbeitnehmer? Diese Frage kann unterschiedlich beantwortet werden, da Führungskräfte in der Regel eine leitende Position im Unternehmen innehaben und oft auch Entscheidungen treffen, die das Unternehmen maßgeblich beeinflussen. Dennoch sind Führungskräfte in den meisten Fällen auch Angestellte des Unternehmens und unterliegen somit den arbeitsrechtlichen Bestimmungen. Obwohl Führungskräfte oft ein höheres Gehalt und mehr Verantwortung haben als andere Mitarbeiter, sind sie dennoch Teil der Belegschaft und erhalten in der Regel ein festes Gehalt oder eine Vergütung. Letztendlich hängt die Einordnung als Arbeitnehmer oder nicht davon ab, wie die jeweiligen Gesetze und Regelungen in einem bestimmten Land oder Unternehmen definiert sind. **
-
Wann Arbeitnehmer Pauschbetrag?
Wann Arbeitnehmer Pauschbetrag? Der Pauschbetrag für Arbeitnehmer wird in der Regel automatisch vom Arbeitgeber berücksichtigt und in der Lohnabrechnung eingetragen. Er dient dazu, Werbungskosten abzudecken, die Arbeitnehmer im Rahmen ihrer beruflichen Tätigkeit entstehen. Der Pauschbetrag beträgt für das Jahr 2021 1.000 Euro und kann unter bestimmten Voraussetzungen auch höher sein. Arbeitnehmer müssen keine Belege für ihre Werbungskosten vorlegen, solange sie den Pauschbetrag in Anspruch nehmen. Es lohnt sich jedoch, zu prüfen, ob sich die individuellen Werbungskosten nicht doch höher belaufen und eine Steuererklärung eingereicht werden sollte. **
-
Sind honorarkräfte Arbeitnehmer?
Die Frage, ob Honorarkräfte als Arbeitnehmer gelten, hängt von verschiedenen Faktoren ab. Im Allgemeinen sind Honorarkräfte selbstständige Auftragnehmer, die ihre Dienstleistungen gegen Honorar anbieten. Sie haben in der Regel mehr Freiheit bei der Gestaltung ihrer Arbeitszeit und -weise im Vergleich zu fest angestellten Arbeitnehmern. Allerdings kann es vorkommen, dass Honorarkräfte aufgrund bestimmter Kriterien wie Weisungsgebundenheit oder Eingliederung in die Arbeitsorganisation als arbeitnehmerähnlich eingestuft werden. Letztendlich ist die genaue rechtliche Einordnung von Honorarkräften als Arbeitnehmer von den individuellen Umständen des Arbeitsverhältnisses abhängig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.